
Prawdopodobnie każdy, kto pracuje w branży finansowej lub konsultingowej albo jest pasjonatem rynków kapitałowych i amatorsko zajmuje się inwestowaniem, na pewnym etapie swojej przygody z wyceną, zetknął się z mnożnikiem PE (price-to-earnings ratio lub cena do zysku). W przypadku tego mnożnika przyjmuje się, że podstawowym źródłem korzyści osiąganych przez akcjonariuszy są dochody spółki, czyli również zysk netto. Innymi słowy, powinna występować ścisła zależność między wartością rynkową tej spółki (licznik mnożnika) a jej zyskownością (mianownik). Dlatego, aby obliczyć mnożnik PE wystarczy podzielić cenę akcji (price [P]) przez zysk na jedną akcję (earnings per share [EPS]). Logiczne – proste – piękne, jednak każdy, kto zetknął się z mnożnikiem PE, po pewnym czasie nabiera do niego dystansu.
Całą notatkę moglibyśmy poświęcić ograniczeniom towarzyszącym stosowaniu mnożnika PE oraz zarzutom formułowanym pod adresem jego przydatności we współczesnej wycenie, ale takich tekstów jest dużo, więc nie będziemy ich kopiować. Naszą uwagę przykuł artykuł opublikowany w Financial Times, w którym Chris Brightman z firmy inwestycyjnej Research Affiliates wspomina o price-to-fantasy ratio, czyli jednej z nieformalnych nazw mnożnika PE wyznaczanego na podstawie prognoz finansowych1. Jak to się stało, że “ktoś” zastąpił EPS określeniem nawiązującym do świata fantazji i czy to oznacza, że powinniśmy “włożyć mnożnik PE między bajki”?
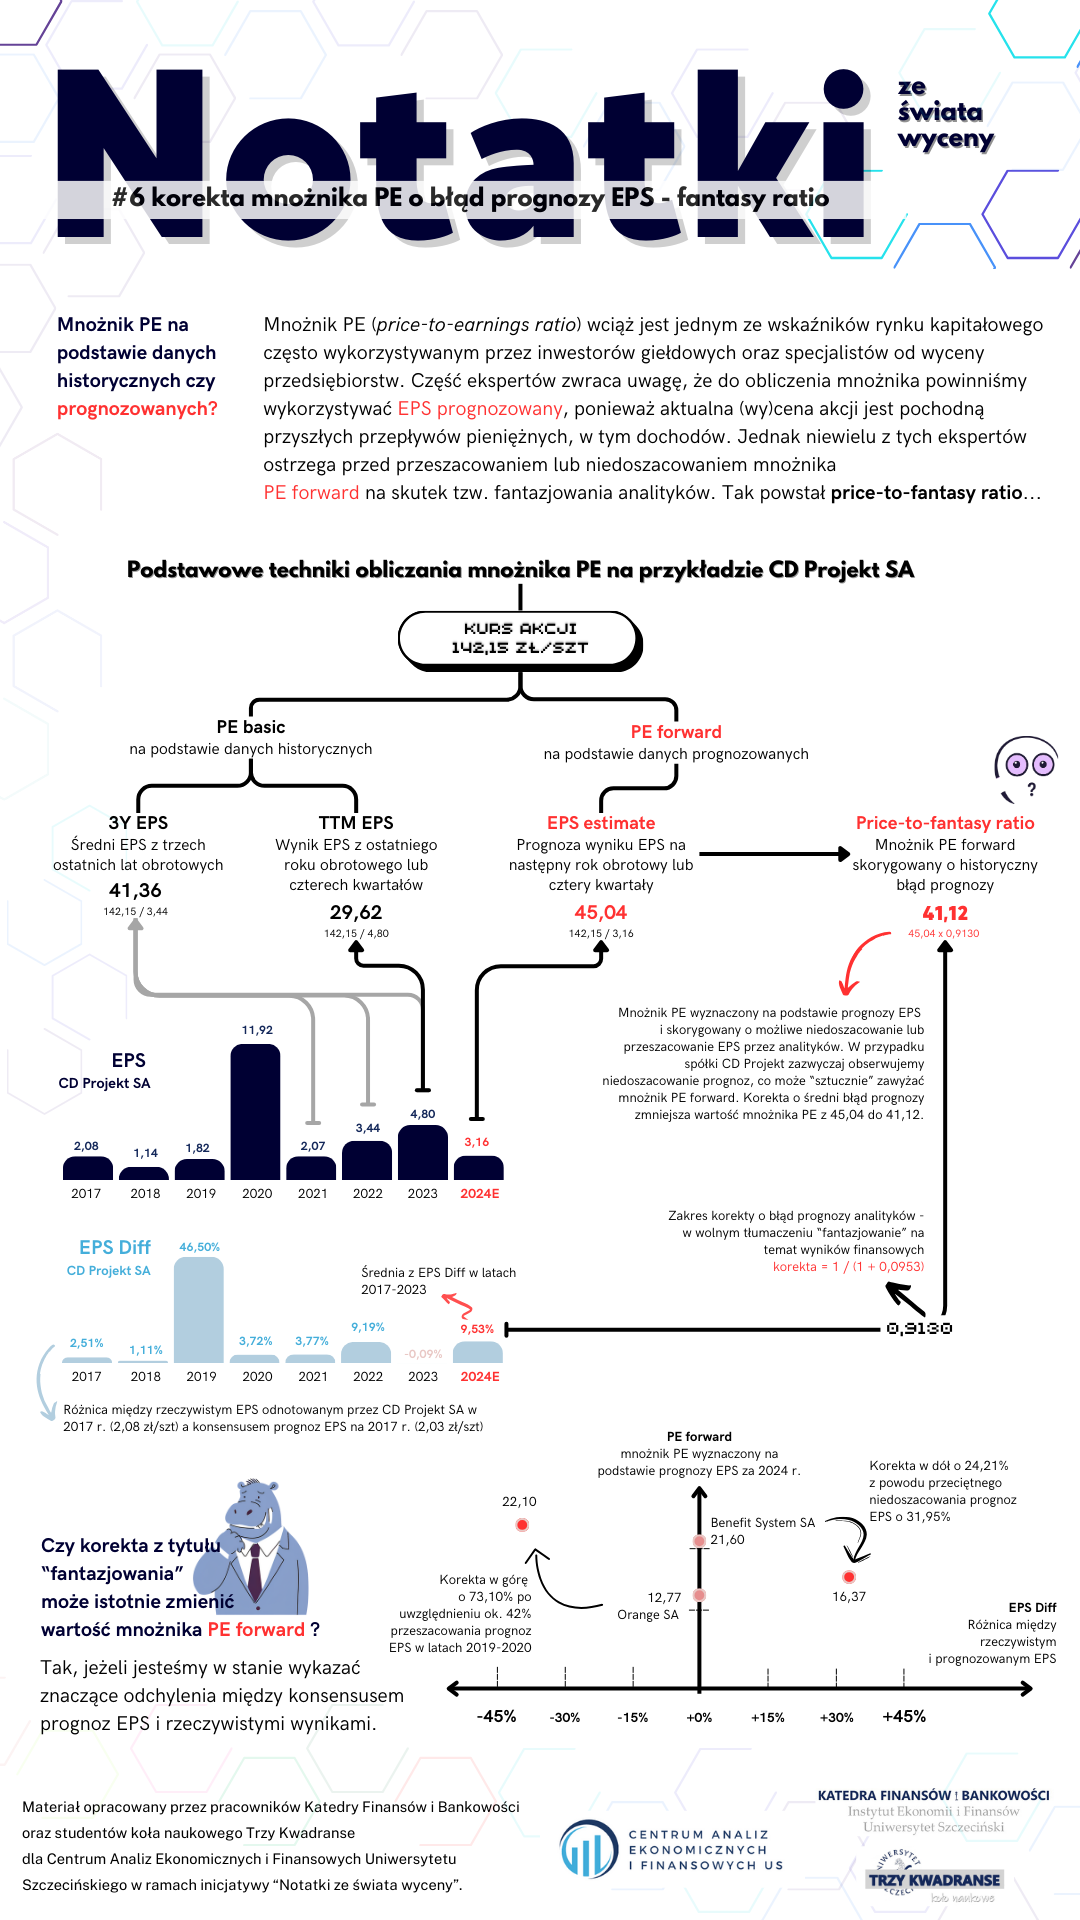
Najczęściej mnożnik PE spółki jest obliczany na podstawie ostatnio opublikowanych wyników finansowych lub średniej z kilku okresów historycznych. Przykładowo, jeżeli aktualny kurs akcji CD Projekt SA wynosi 142,15 zł/szt. i spółka wypracowała w 2023 r. EPS na poziomie 4,80 zł/szt., to mnożnik PE będzie równy 29,62. Tego typu obliczenia i przykłady zazwyczaj stanowią punkt wyjścia w prezentowaniu mnożnika PE, ale trzeba wiedzieć, że takie podejście nie jest poprawne. Cena akcji, to inaczej (jednostkowa) wartość rynkowa spółki, a tę postrzegamy przede wszystkim z perspektywy szans rozwoju biznesu i jego przyszłych dochodów, a nie wyników osiąganych w przeszłości. To sprawia, że właściwym wydaje się obliczanie mnożnika PE na podstawie prognoz zysków, ewentualnie średniej ważonej EPS historycznego i prognozowanego, ponieważ w ten sposób mianownik uwzględnia kluczową determinantę wartości spółki, czyli przyszłe “przepływy pieniężne”2.
W przypadku spółek notowanych na GPW prognozy wyników finansowych są sporządzone przez analityków domów maklerskich i brokerów inwestycyjnych, a konsensus ich przewidywań można sprawdzić między innymi w serwisie PAP Biznes albo w bazie danych EquityRT. Pozostając przy spółce CD Projekt, konsensus analityków w odniesieniu do EPS spółki za 2024 r. wynosi 2,14 zł/szt, co oznacza, że mnożnik PE obliczony na podstawie prognozy zysków (PE forward) jest dwukrotnie większy niż aktualny i wynosi 66,42. Na tym przykładzie można zauważyć, jak znaczące mogą być różnice w poziomie mnożnika PE obliczonego na podstawie danych historycznych i prognoz. Jednak powodem, dla którego mnożnik PE jest nazywany price-to-fantasy ratio nie jest zmienność wyników w zależności od przyjętego mnożnika, a skala błędów prognoz finansowych, które w wolnym tłumaczeniu określa się jako fantazjowanie.
W jaki sposób fantazje lub marzenia analityków mogą wpływać na jakość wskaźników rynku kapitałowego? Przede wszystkim obliczając mnożnik PE w oparciu o prognozowany EPS (PE forward) trzeba być świadomym, że wyniki finansowe, która spółka rzeczywiście osiągnie w przyszłości, mogą odbiegać od założeń analityków. Niedoszacowanie albo przeszacowanie prognoz jest naturalne i wynika z niepewności, nieprzewidywalności przyszłych zdarzeń oraz ograniczeń w analizowaniu technologicznych i ekonomicznych zależności gospodarczych. Akceptując te ograniczenia oraz to, że prognozowany EPS jest tylko pewnym szacunkiem obciążonym błędem, należy rozszerzyć analizę mnożników PE o historyczne rozbieżności między wynikami raportowanymi przez spółki i prognozami analityków. Uwzględnienie tego elementu jest stosunkowo proste i pozwala na wyznaczenie mnożnika PE forward skorygowanego o dotychczasowe błędy prognoz.
Przykładowo w latach 2017-2023 rzeczywisty EPS spółki Amica SA był wyższy od prognozowanego konsensusu EPS średnio o 1,63% (niedoszacowanie prognoz). Stąd obliczając mnożnik PE forward z uwzględnieniem o błędu prognozy należałoby skorygować jego poziom w dół o 1,60% – z 10,60 do 10,43. Tym samym, w przypadku spółki Amica “fantazjowanie” analityków nieznacznie odbiegało od wyników, co przekłada się na względnie niewielką korektę PE forward. Przy czym można wskazać spółki, w odniesieniu do których korekta mnożnika o błąd prognozy byłaby istotna, na przykład:
- dla spółki Benefit System SA średni błąd prognozy EPS w latach 2017-2023 wyniósł 31,95%, a zatem mnożnik PE forward należałoby zmniejszyć o 24,21%.
- dla spółki Orange SA maksymalna różnica między konsensusem prognozowanego i rzeczywistego EPS wystąpiła w 2021 r. i wyniosła 207,88%, co oznacza korektę mnożnika PE forward tej spółki aż o 67,52%.
Zależność między błędem prognozy a korektą mnożnika PE forward jest odwrotnie proporcjonalna. Jeżeli historycznie obserwujemy przeszacowywanie prognozowanego EPS w stosunku do wyników rzeczywistych powinniśmy rozważyć zmniejszenie mnożnika PE forward. Z drugiej strony, niedoszacowanie prognoz EPS oznacza systematyczne zawyżanie mnożnika PE forward, czyli jego korekta powinna być in plus. W zależności od skali historycznych błędów prognoz analityków, korekty mnożnika PE mogą być na tyle znaczące, że spowodują zmianę decyzji inwestycyjnych. Benjamin Graham w książce „Inteligentny Inwestor” wskazał, że mnożnik PE na poziomie powyżej 15 świadczy o przewartościowaniu spółki. Biorąc pod uwagę taką rekomendację i opierając się na danych prognozowanych możemy odrzucić część spółek, które według danych rzeczywistych mieszczą się w przedziale PE poniżej 15. Z drugiej strony, niedoszacowany mnożnik PE spowodowałby zainwestowanie w spółkę przewartościowaną. W kontekście wyceny, zawyżony mnożnik PE spowoduje przeszacowanie wartości wycenianej spółki.
Wyniki tej krótkiej analizy potwierdzają liczne głosy podważające zasadność korzystania z mnożnika PE. Działanie w oparciu zarówno o dane historyczne, jak i prognozy nie pozwala na idealne wyznaczenie wartości spółki w przyszłości. Niezależnie od wybranej metody podejmowanie decyzji w oparciu o PE związane jest z ryzykiem spowodowanym nieprzewidywalnością przyszłości, jednak mimo niemożliwych do wyeliminowania wad mnożnik ten wciąż cechuje się wysoką użytecznością.
Notatki ze świata wyceny jest inicjatywą Centrum Analiz Ekonomicznych i Finansowych Uniwersytetu Szczecińskiego realizowaną przez pracowników Katedry Finansów i Bankowości Instytutu Ekonomii i Finansów oraz studentów z koła naukowego Trzy Kwadranse. Celem inicjatywy jest upowszechnianie aktualnych wyników badań, danych rynkowych i rozwiązań metodycznych z zakresu wyceny przedsiębiorstw i technologii. Zespół opracowuje notatki korzystając z własnego doświadczenia oraz z publikacji naukowych i wydawnictw stowarzyszenia rzeczoznawców, tj.: Business Valuation Resources, Kroll, Elsevier, CBV Institute i Allen Press. W razie pytań prosimy o kontakt z koordynatorem: dr Mateusz Czerwiński mateusz.czerwinski@usz.edu.pl.
1 Brightman C., The price-to-fantasy ratio that beguiles investors, Financial Times z dnia 13 stycznia 2023 r. www.ft.com/content/
2 Cudzysłów wprowadzono celowo, ponieważ tylko przy pewnych założenia wynik netto, a tym samym także EPS, może stanowić przybliżenie przepływów pieniężnych osiąganych przez właścicieli przedsiębiorstwa.